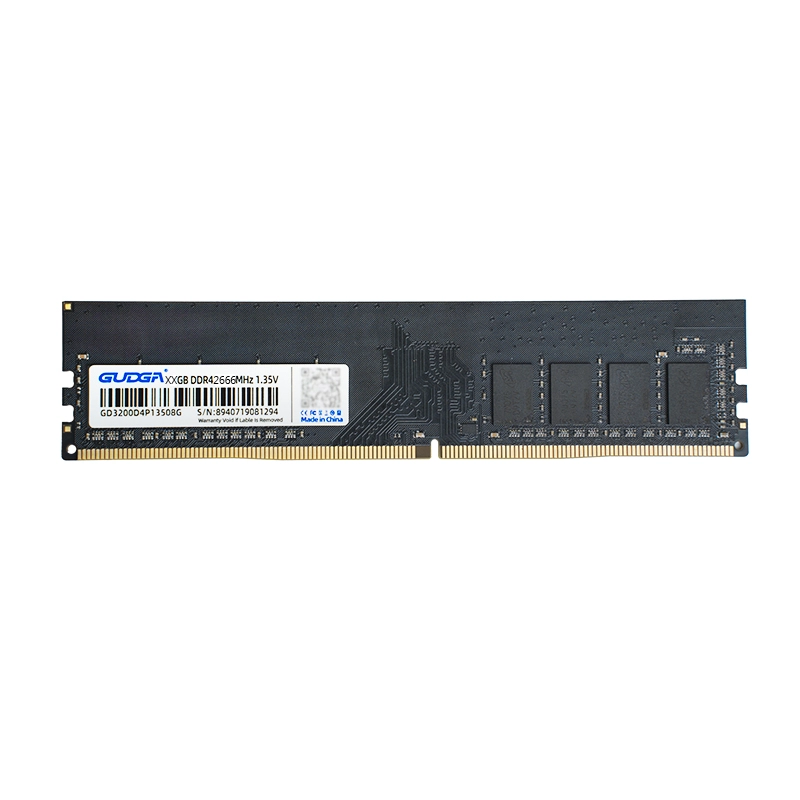
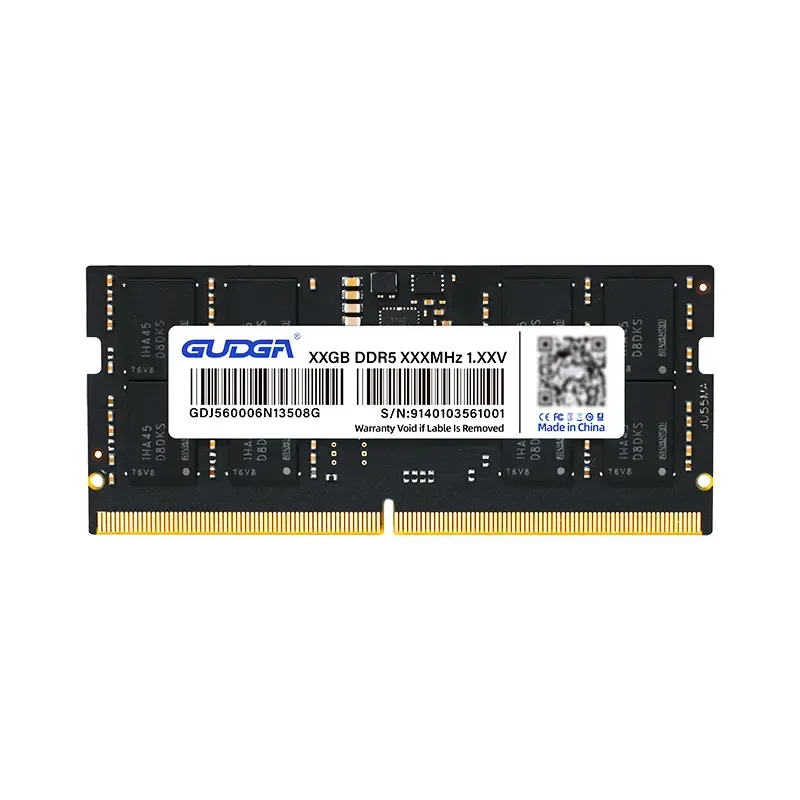
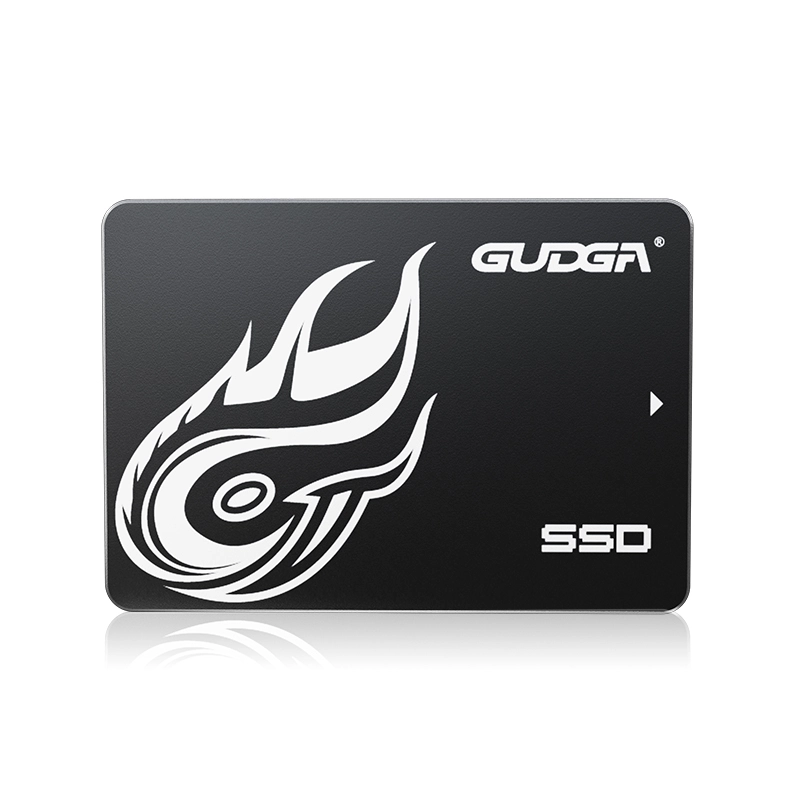
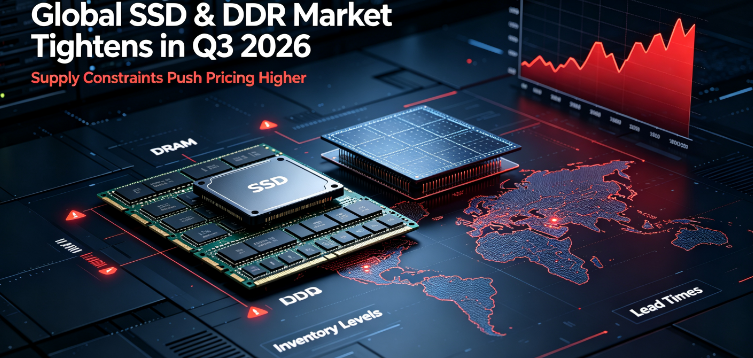
В последнее время на рынке систем хранения данных наблюдается заметная новая тенденция. Дистрибьюторы и клиенты-закупщики широко сообщают, что заводские оптовые цены на основные товарыПродукты RAM и SSDстали почти эквивалентны розничным ценам на местных терминалах, что привело к резкому сокращению прибыли традиционных каналов. Давняя модель получения прибыли, основанная на разнице цен между оптовой и розничной торговлей, практически исчезла. Это явление не является изолированным случаем отдельных брендов, а связано с промышленными изменениями в производственных мощностях, отношениях спроса и предложения и механизмах каналов в 2026 году и фундаментально меняет структуру прибылей и транзакций в сегменте памяти и твердотельных накопителей.
Ужесточение ценового контроля со стороны производителей оригинальной продукции является основной причиной сокращения ценовой разницы. На мировом рынке микросхем хранения данных по-прежнему доминируют ведущие производители, обладающие абсолютной ценовой властью над частицами флэш-памяти DRAM и NAND. В связи с растущим спросом на высокопроизводительные продукты хранения данных, подпитываемым индустрией искусственного интеллекта, в этом году крупные производители отдали приоритет производственным мощностям HBM и высокопроизводительным решениям хранения данных корпоративного уровня, замедляя высвобождение емкости для потребительских и универсальных ОЗУ и твердотельных накопителей. Между тем, оригинальные производители строго регулируют цены на каналы поставок и объемы поставок посредством неотменяемых и невозвратных соглашений (NCNR) и политики предоплаты, унифицируя глобальные базовые контрактные цены. Это существенно ограничило возможности корректировки цен для поставщиков брендов, оставив мало места для уступок в области прибыли при оптовых ценах на последующих этапах.
Полная прозрачность цен на розничном рынке терминалов еще больше устранила разрыв в оптовых и розничных ценах. Распространение платформ электронной коммерции и цифровых продаж в прямом эфире полностью обнародовали спецификации, параметры и цены на продукты оперативной памяти и твердотельных накопителей, полностью устранив информационную асимметрию, которая когда-то приносила пользу офлайн-ритейлерам. Чтобы захватить долю рынка, как онлайн, так и офлайн торговцы приняли стратегию быстрого оборота с небольшой прибылью, агрессивно снижая розничные цены на терминалах и даже продавая товар по ценам, близким к себестоимости, чтобы увеличить объем продаж. Традиционные региональные ценовые барьеры были полностью разрушены, что привело к стандартизации и снижению розничных цен по всей стране и, в конечном итоге, к формированию рыночной модели, при которой оптовые цены производителей тесно совпадают с розничными ценами терминалов.
Кроме того, структура запасов отрасли и баланс спроса и предложения усугубили гомогенизацию цен. Отрасль завершила цикл сокращения запасов к концу 2025 года, и большинство продуктов оперативной памяти и твердотельных накопителей, находящихся в обращении в 2026 году, представляют собой новые партии с достаточными спотовыми запасами. Кроме того, новые производственные мощности требуют полутора-двухлетнего цикла строительства и еще не полностью высвобождены. Рынок в настоящее время находится в сбалансированном состоянии с достаточными спотовыми запасами и ограниченными дополнительными мощностями, что не оставляет места для резких колебаний цен. Малые и средние ритейлеры больше не нуждаются в оптовых складских запасах и могут гибко пополнять товары на спотовом рынке, не неся при этом высоких затрат на содержание запасов, тем самым устраняя необходимость в завышенных розничных ценах и еще больше сокращая разрыв между оптовыми и розничными ценами.
Усиление конкуренции на сегментированном рынке является еще одним ключевым фактором конвергенции цен. Быстрый рост отечественных брендов хранения разрушил долгосрочную монополию зарубежных производителей. Вместо того чтобы участвовать в хищнической конкуренции за низкие цены, отечественные поставщики конкурируют, обеспечивая стабильное качество продукции и разумные цены. Растущее число игроков на рынке и серьезная гомогенизация продуктов привели к высокой унификации цен на основные продукты оперативной памяти DDR5 и твердотельные накопители NVMe от премиальных и экономически эффективных брендов. Чтобы стабилизировать экосистемы каналов и избежать жестоких ценовых войн, производители брендов строго соблюдают правила ценообразования на терминалах, что делает невозможным поддержание четкого ценового градиента между оптовой и розничной торговлей.
Сокращение оптово-розничного ценового разрыва на продукты RAM и SSD представляет собой неизбежную тенденцию стандартизированного и прозрачного развития в индустрии хранения данных, знаменующую конец эпохи чрезмерных прибылей от каналов продаж. Для поставщиков брендов традиционное конкурентное преимущество ценовых уступок значительно ослабло. Будущая отраслевая конкуренция перейдет от стратегий, ориентированных на цену, к возможностям с добавленной стоимостью, включая качество продукции, послепродажную поддержку, индивидуальные решения и стабильные услуги цепочки поставок. Для дистрибьюторов и клиентов, занимающихся закупками, прозрачная система ценообразования устраняет хаос рыночных цен и обеспечивает более справедливые транзакции, заставляя отрасль выйти за рамки инволюции низких цен в сторону высококачественной модернизации, ориентированной на обслуживание. Инсайдеры отрасли прогнозируют, что нынешняя модель сближения оптовых и розничных цен сохранится в краткосрочной перспективе, открывая новый этап более сложной конкуренции в мировой индустрии хранения данных.
Мы используем файлы cookie, чтобы предложить вам лучший опыт просмотра, анализировать трафик сайта и персонализировать контент. Используя этот сайт, вы соглашаетесь на использование нами файлов cookie. политика конфиденциальности